欧洲数字货币到底怎么建?法律、技术、钱包全给你拆开讲
我花了近三年跟踪数字欧元从概念到立法的全过程,最强烈的感受是:这东西远不是"央行发个App"那么简单。它要同时搞定法定货币属性、隐私保护、脱机支付、零售端接入四件事欧洲数字货币到底怎么建?法律、技术、钱包全给你拆开讲,任何一项卡住,整个体系就推不动,节奏也会被拖慢。
法律锚定是地基。欧盟需在现有《现金条例》之外新增一部专门法规,明确数字欧元具备法定货币地位,商户不得拒收。欧洲央行的立法提案把发行权、清算权、数据主权全部锁定在公共部门,私营机构只做服务渠道,不碰底层货币发行。
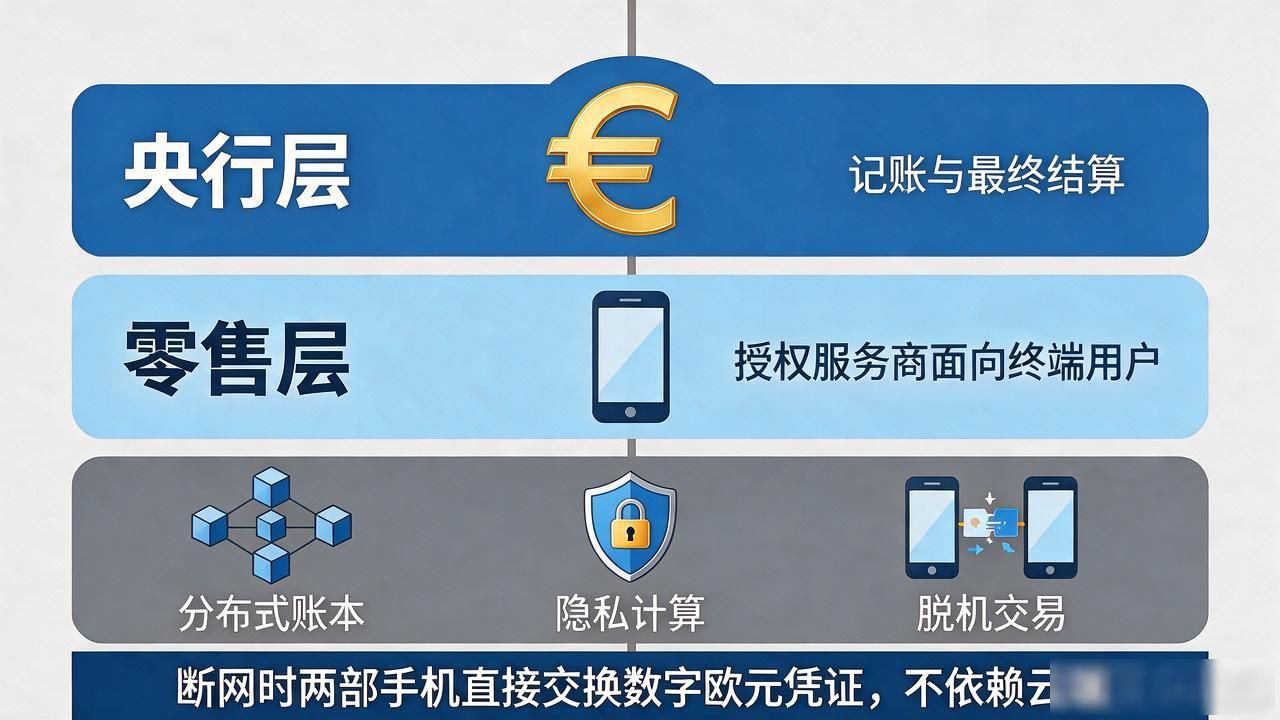
技术层采用双层架构。央行层管记账和最终结算欧洲数字货币怎么建,零售层由授权服务商面向终端用户。底层结合分布式账本与隐私计算,不追求完全去中心化,但保证单笔交易能脱机完成——断网时两部手机直接交换数字欧元凭证,不依赖云端。
分发设计很务实。用户在授权银行开通数字欧元钱包,额度分两档:在线小额免手续费,大额走银行账户扣款。商户端通过POS机升级版或二维码接入,兼容现有EBIC付款网络,不另起炉灶。欧洲央行计划2029年前后在欧元区先行试点。
真正难的是谁承担运营成本。零售服务商要做钱包维护、反洗钱筛查、客户支持,小银行和独立支付公司能不能跟上,至今没有清晰定论,市场观望情绪浓。你愿意日常买单用它,还是继续刷卡?