凯利公式用在数字货币上到底怎么算仓位?这笔账你必须自己算清
我做了十几年量化策略凯利公式用在数字货币上到底怎么算仓位?这笔账你必须自己算清,见过太多人拿凯利公式当护身符,在币圈里满仓进满仓出。凯利公式本质上是一个仓位管理工具,告诉你"基于你的胜率和赔率,最多该押多少比例"。放在数字货币这种波动极端的市场里,它的价值被放大了,但前提是你得真正理解它的前提假设。
算起来不复杂。假设你跑了一套策略,回测100笔交易,胜率55%,平均盈利是平均亏损的1.8倍。代入公式 f = (bp - q) / b,其中b=1.8,p=0.55,q=0.45,算出来f\约为0.168。也就是说每笔仓位控制在16.8%以内。但币圈有个坑:你的胜率和赔率不是固定的,ETH从2美元涨到4800美元的过程中,策略的期望值在剧烈漂移。
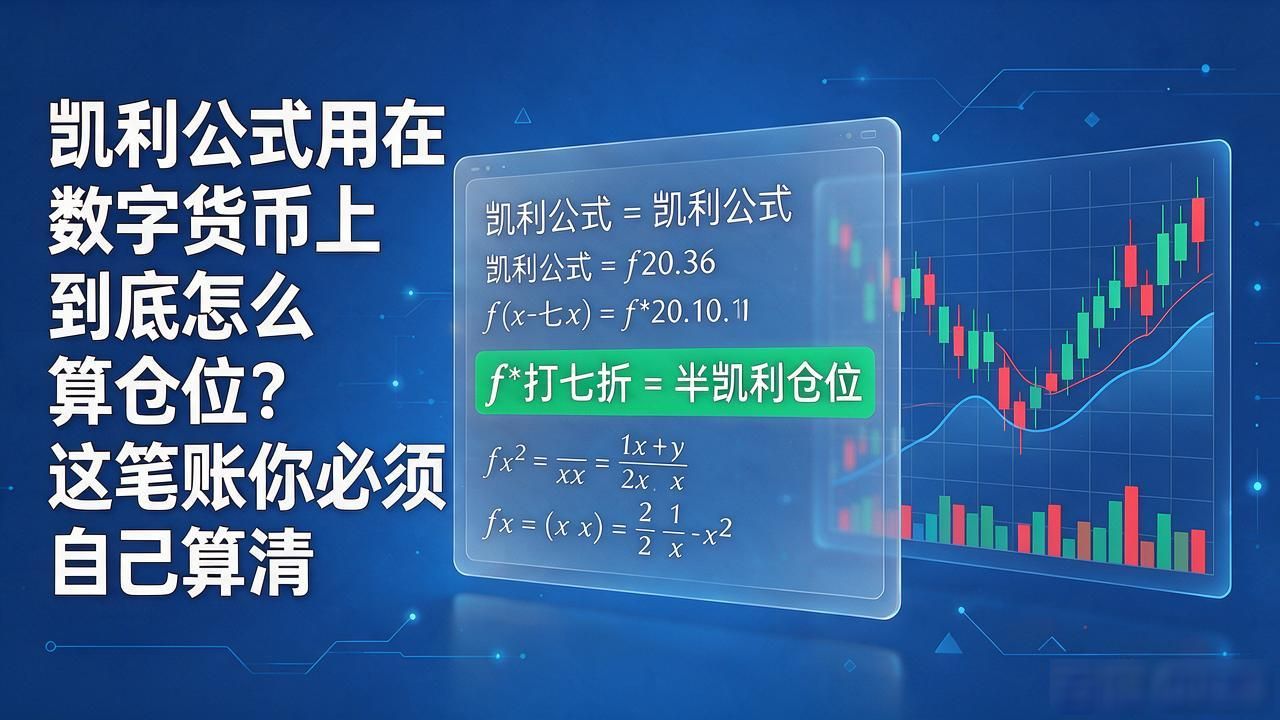
实际操作中我习惯把算出来的f\*再打个七折凯利公式数字货币,也就是半凯利仓位。因为公式假设你只交易一次,而现实是连续几十次交易后,单次参数估计的误差会累积。另外数字货币的24小时无休交易意味着黑天鹅来得比股市更频繁,一次极端波动就能把你的历史胜率数据打回原形。
公式是死的,市场是活的。用凯利公式定仓位是给自己划一条"绝对不能爆仓"的底线,而不是什么稳赚不赔的圣杯。
你最近一次用公式算仓位的时候,是算完就执行了,还是算完又手动把仓位加上去了一档?