法定数字货币营运模式怎么落地?央行、银行与商户的分工解析
法定数字货币营运模式并非单纯的金融创新,而是国家基础设施的重构。它不是简单的现金电子化,而是一套涉及发行、流通、回收的完整闭环。理解这一模式法定数字货币营运模式,关键在于看清“央行-商业银行-市场”的分层结构。
在发行环节,央行负责货币发行与主权背书,商业银行承担二级运营职责。这种双层架构既保证了货币的公信力,又利用银行网络触达零售端。资金流转全程留痕,但隐私保护机制确保用户交易信息不被滥用,平衡了安全与便捷。
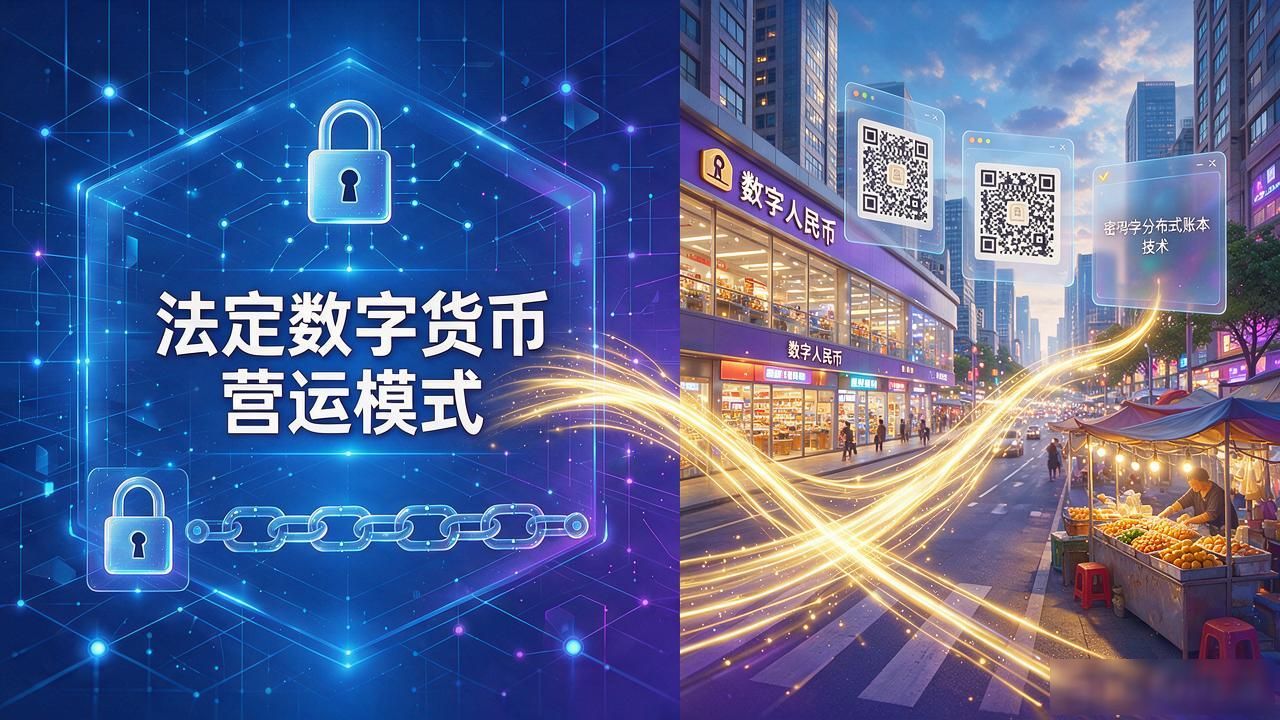
营运的核心在于技术支撑。通过密码学和分布式账本技术,数字货币实现了“可控匿名”。商户接受数字人民币时,只需加载相应程序,无需复杂后台改造。这种低门槛的接入方式,使得从大型商超到街头小摊都能无缝参与流通。
与传统支付不同,法定数字货币支持“离线支付”。在断网环境下,终端设备间可直接完成交易验证。这一特性在灾害救援、偏远地区等场景中价值巨大。它降低了网络依赖,提升了支付系统的韧性与覆盖广度,真正体现了普惠金融。
从宏观视角看,该模式重塑了货币政策传导机制。央行可精准追踪货币流向,调控效果更直接。对于个人法定数字货币营运模式怎么落地?央行、银行与商户的分工解析,它简化了携带与保管;对于企业,它优化了财务对账。这套营运体系正在逐步成为数字经济的底层操作系统,改变着现有的金融生态。