区块链金融业态怎么落地?5种跑通的模式一次讲清
干了八年风控合规,见过太多区块链项目PPT里写着"颠覆金融",真落地的却寥寥。我理解区块链金融业态不是概念,而是把账本技术嵌进支付、信贷、资产证券化这些具体环节里,解决的是信任成本和效率问题。
跨境支付是跑通得最快的场景。传统SWIFT体系下,一笔汇款要过三四家中间行,T+2甚至T+3到账,手续费吃掉1%到3%。用联盟链把各参与方节点拉进来,实时清算和自动对账变成可能,手续费压到0.3%以内。2025年东南亚几笔大额贸易结算已经跑在这个模式上了。
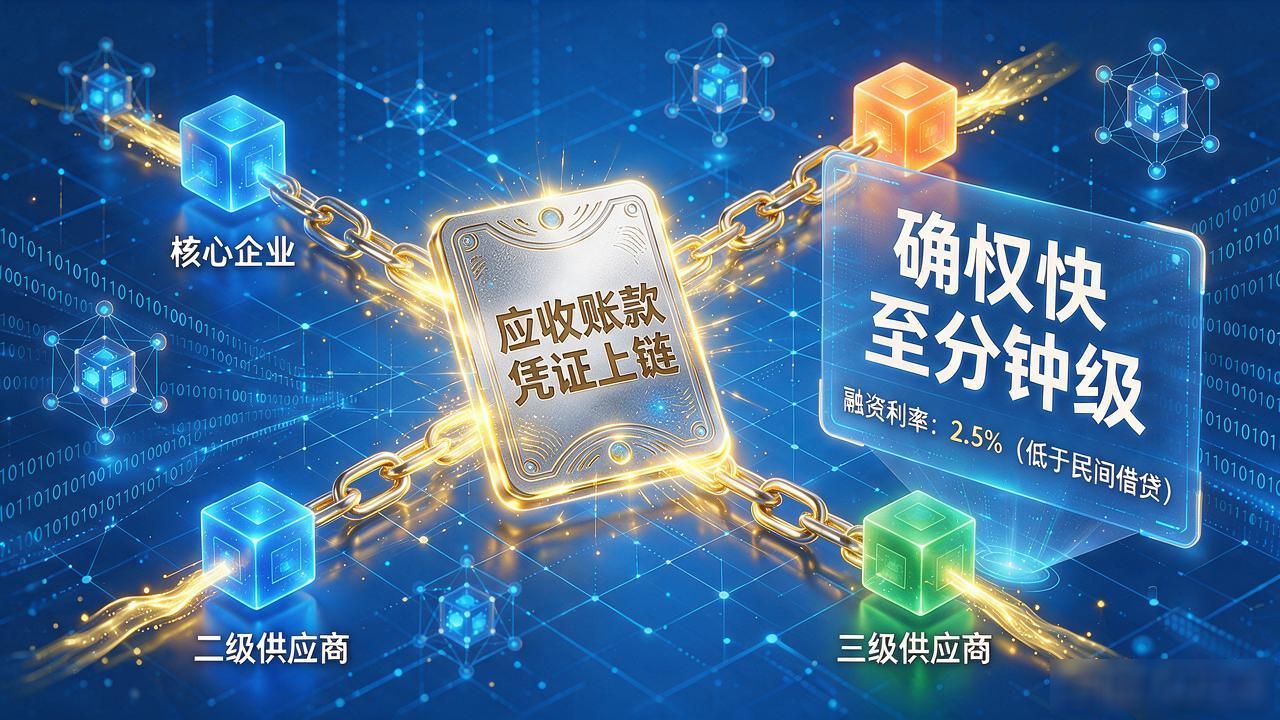
供应链金融这块,核心痛点是二级、三级供应商拿不到融资。银行只认核心企业的信用区块链金融业态怎么落地?5种跑通的模式一次讲清,往下延伸就断档了。上链之后,应收账款凭证变成可拆分、可流转的链上资产,确权速度快到分钟级,二级供应商直接拿链上凭证去融资,利率比民间借贷低一大截。去年某汽车零配件集群试点区块链金融业态,融资成本降了将近两个点。
DeFi方向更激进,去中心化借贷、收益聚合、稳定币互换在公链上日均交易量已过百亿。但国内监管态度还没完全明朗,更多是以数字资产登记和收益分配上链的形式落地,碳信用、艺术品分权是典型。合规是绕不过去的那道坎。
你手头如果有具体业务场景想上链,最该问的其实不是技术,而是你的对手方愿不愿意把数据放到一条公共链上。想不通这个,再好的业态也是空转。你所在的行业,卡在谁那里?